


기타 카지노 4사 3분기 실적 전망 엇갈려… 파라다이스만 영업이익 증가, 3사는 감소 추정


본문

카지노 4사 3분기 실적 전망 엇갈려… 파라다이스만 영업이익 증가, 3사는 감소 추정
토카데미 뉴스
핵심 요약
✓ iM증권 추정, 파라다이스 3분기 영업이익 544억원으로 38% 증가
✓ 롯데관광개발 -26%, GKL -14%, 강원랜드 -12%로 감소 전망
✓ 외국인 전용 3사 드롭액은 모두 증가, 홀드율과 비용에서 희비
✓ 4개 종목 목표주가는 일제히 하향 조정
✓ 관광진흥개발기금 상한 15% 개편, 적용 구간과 요율은 미정
목차
1.4사 3분기 영업이익 추정 개요
2.홀드율이 가른 실적: 파라다이스와 롯데관광개발
3.비용과 공급 제약: GKL과 강원랜드
4.투자 계획과 재무 부담
5.방한 수요와 정책 변수
6.향후 전망 및 시사점
1 4사 3분기 영업이익 추정 개요
국내 카지노 상장 4사의 2026년 3분기 성적표가 한 곳과 세 곳으로 나뉠 것이라는 전망이 나왔다. iM증권이 10월 23일 발간한 종목별 보고서에 따르면, 전년 같은 기간보다 영업이익이 늘어나는 회사는 파라다이스가 유일하다. 파라다이스의 영업이익 추정치는 544억원으로 38% 증가한 수준이다.
나머지 세 회사는 모두 이익이 줄어드는 것으로 추정됐다. 롯데관광개발은 391억원으로 26%, 그랜드코리아레저(GKL)는 148억원으로 14%, 강원랜드는 642억원으로 12% 각각 감소한다는 계산이다. 증권가 평균 전망치인 컨센서스와 비교하면 파라다이스만 추정치가 컨센서스(526억원)를 넘어서고, 다른 세 곳은 컨센서스를 밑돈다.
| 회사 | 영업이익 추정 | 전년 동기 대비 | 컨센서스 | 목표주가 |
|---|---|---|---|---|
| 파라다이스 | 544억원 | +38% | 526억원 | 15,000원 |
| 롯데관광개발 | 391억원 | -26% | 461억원 | 17,000원 |
| GKL | 148억원 | -14% | 154억원 | 12,000원 |
| 강원랜드 | 642억원 | -12% | 672억원 | 18,000원 |
카지노 4사 2026년 3분기 영업이익 추정치 및 컨센서스 (자료: iM증권, 10월 23일 기준)
눈에 띄는 대목은 이익 방향과 무관하게 네 종목의 목표주가가 전부 내려갔다는 점이다. 파라다이스는 1만7,000원에서 1만5,000원으로, 롯데관광개발은 2만3,000원에서 1만7,000원으로 조정됐다. 실적 추정과 별개로 비용 부담과 제도 변화 가능성이 종목 전반의 평가에 반영된 것으로 풀이된다.
외국인 전용 카지노를 운영하는 세 회사는 고객이 칩으로 교환한 금액을 뜻하는 드롭액이 모두 늘었다. 그럼에도 결과가 달라진 것은 드롭액 중 카지노 몫으로 남는 비율인 홀드율, 그리고 비용 증가 속도가 회사마다 달랐기 때문이다. 내국인 출입이 가능한 강원랜드는 객실 공사에 따른 방문객 감소가 원인으로 지목됐다.
2 홀드율이 가른 실적: 파라다이스와 롯데관광개발
파라다이스는 물량과 수익률이 함께 좋아진 경우다. 3분기 테이블 드롭액은 1조9,572억원으로 8% 늘었고, 테이블 홀드율은 12.9%로 1.6%포인트 높아진 것으로 추정됐다. 이에 따라 머신을 합친 카지노 순매출은 2,682억원(+23%), 연결 매출은 3,481억원(+21%)으로 계산된다.
고객 국적별로 보면 일본 VIP 드롭액이 8,102억원으로 7% 늘었고, 기타 국적 VIP는 4,047억원으로 33% 급증했다. 일반 고객인 매스 부문도 4,639억원으로 6% 증가했다. 반면 중국 VIP는 2,785억원으로 9% 감소했으며, 워커힐과 파라다이스시티에서 각각 24%, 22% 줄어든 것으로 나타났다. 영업장 기준으로는 네 곳 모두 드롭액이 늘었고 부산(+28%)과 제주(+66%)의 증가율이 두드러졌다. 회사의 9월 월별 공시 기준 1~9월 누적 카지노 매출은 7,445억8,800만원으로 10.8%, 테이블 드롭액은 5조7,717억원으로 8.1% 늘었다.
롯데관광개발은 반대 상황에 놓였다. 3분기 카지노 방문객은 18만8,147명으로 분기 기준 최대치를 기록했고, 머신을 포함한 전체 드롭액도 8,760억원으로 3% 늘었다. 하지만 테이블 드롭액은 7,484억원으로 1% 줄었고, 테이블 홀드율이 1년 전 17.7%에서 15.9%로 낮아졌다. 특히 9월 홀드율은 10.8%에 그쳐 직전 12개월 평균인 20.0%의 절반 정도였다. 그 결과 카지노 매출은 1,273억원(-9%), 연결 매출은 1,772억원(-5%)으로 추정됐다.
회사 측은 홀드율이 짧은 기간에는 운에 따라 출렁이지만 길게 보면 평균 수준으로 돌아간다는 입장이다. 고객 저변은 넓어지고 있다. 9월 말 기준 회원 수는 16만7,000명으로 1년 사이 52% 증가했다.
12.9%
파라다이스 테이블 홀드율
(전년 대비 +1.6%p)
15.9%
롯데관광개발 테이블 홀드율
(전년 17.7%)
+33%
파라다이스 기타 국적 VIP
드롭액 증가율
10.8%
롯데관광개발 9월 홀드율
(12개월 평균 20.0%)
롯데관광개발은 방문객과 회원, 항공 노선이 함께 늘고 있어, 넓어진 고객층이 꾸준한 매출 증가로 연결되는지를 지켜봐야 한다는 진단이 나왔다.
– 황지원 iM증권 연구원 분석 요지
3 비용과 공급 제약: GKL과 강원랜드
GKL은 외형이 소폭 성장했지만 비용이 더 빠르게 늘어난 사례로 분류됐다. 3분기 전체 드롭액은 9,903억원으로 1.7%, 카지노 매출은 1,101억원으로 1.1% 증가했고 홀드율은 11.1%로 전년과 큰 차이가 없었다. 일본 VIP(+18.7%)와 중국 VIP(+16.3%) 드롭액은 늘었으나 기타 국적 VIP가 24.9% 감소하면서 전체 증가율을 끌어내렸다.
iM증권은 인건비와 콤프 비용의 증가 속도가 매출 증가를 앞지른 것을 이익 감소의 배경으로 꼽았다. 콤프는 카지노가 고객에게 무상으로 제공하는 객실과 식음료 등을 가리킨다.
강원랜드는 수요보다 공급 쪽에서 제약이 생겼다. 회사는 2026년 3월 그랜드호텔 477실과 마운틴콘도 280실을 대상으로 약 2,000억원 규모의 리노베이션 계획을 내놨으며, 공사 기간은 각각 24개월과 18개월이다. 판매 가능한 객실이 줄어든 영향으로 3분기 방문객은 63만명, 드롭액은 1조5,400억원으로 둘 다 4%씩 감소한 것으로 추정됐다.
이익이 늘어난 파라다이스도 비용 문제에서 자유롭지는 않다. 2025년 하얏트 리젠시 501실을 인수해 파라다이스시티 객실이 1,270실로 늘었고, 올해 상반기에는 인건비, 고객 무료 제공 비용, 광고비, 하얏트 운영비가 동시에 불어나 이익이 줄어든 바 있다. 3분기에는 홀드율 개선과 비용 관리에 힘입어 매출총이익률이 2분기보다 나아질 것으로 전망됐다.
회사별 이익 변동의 주된 배경
① 파라다이스: 드롭액과 홀드율 동반 상승, 하얏트 인수에 따른 고정비는 부담
② 롯데관광개발: 방문객은 최대였으나 홀드율 하락으로 카지노 매출 감소
③ GKL: 매출 증가 폭보다 큰 인건비·콤프 비용 증가
④ 강원랜드: 객실 리노베이션에 따른 방문객과 드롭액 감소
4 투자 계획과 재무 부담
네 회사 모두 중장기 투자나 재무 현안을 안고 있다. 파라다이스는 서울 장충동에 약 6,000억원을 투입하는 초고급 호텔을 2028년 개장 목표로 건설 중이며, 2025년 3월 DL이앤씨와 3,545억원 규모의 건설도급계약을 체결했다. 제주에서는 6월 4일 코람코자산운용과 메종글래드 제주 인수를 위한 양해각서를 맺고 실사 절차를 밟고 있다.
롯데관광개발은 금융비용이 순이익의 핵심 변수다. iM증권 집계로 차입금은 9,500억원, 연간 금융비용은 약 1,500억원이다. 회사는 2024년 11월 29일 제주 드림타워를 담보로 8,390억원을 연 6% 금리, 2027년 5월 만기 조건으로 리파이낸싱했는데, 7월 말부터는 조기상환 수수료 없이 상환이 가능해져 만기 전에 다시 조달할 길이 열렸다는 분석이다. 재조달이 성사될 경우 2027년 이자비용이 30% 안팎 줄어들 것으로 추정됐다.
단기 일정도 있다. 제8회차 전환사채 700억원의 만기가 11월 29일로 다가왔다. 이 사채는 2025년 10월 만기를 1년 늦추면서 만기수익률이 4.5%에서 4.7%로 높아졌고, 전환가액은 1만2,762원이다. 회사는 2027년 이후 영업장을 3층과 6층으로 확장해 테이블을 170대에서 216대로 늘린다는 계획도 갖고 있다.
주요 재무·법적 현안
① 롯데관광개발: 전환사채 700억원 만기(11월 29일), 담보대출 8,390억원 재조달 여부
② 파라다이스: 장충동 호텔 건설과 제주 호텔 인수 검토에 따른 초기 고정비·금융비용
③ 강원랜드: 폐광지역개발기금 소송 상고심 진행, 승소 시 약 2,000억원 환입 가능성
장충동 호텔 약 6,000억원, 2028년 개장 목표
DL이앤씨와 3,545억원 도급계약
메종글래드 제주 인수 실사 진행
차입금 9,500억원, 연 금융비용 약 1,500억원
재조달 시 2027년 이자비용 약 30% 감소 추정
테이블 170대에서 216대로 확대 계획
코엑스 영업장 임대차 2035년 10월 4일까지 갱신
10년 임대료 총액 1,688억원
2026년 10월 1일부터 소비자물가지수 연동 조정
제2카지노 영업장 2027년 12월 준공, 2028년 개장 목표
테이블 200대에서 250대로 확대
머신 1,360대에서 1,610대로 확대
GKL은 8월 서울 강남 코엑스 영업장의 임대차 계약을 10년 연장해 핵심 사업장을 둘러싼 불확실성을 줄였다. 강원랜드의 제2카지노 증설은 문화체육관광부가 2024년 9월 승인한 변경허가에 근거한다. 강원특별자치도와의 폐광지역개발기금 소송에서는 2023년 12월 서울고법 춘천재판부가 2014~2018년분 추가 부과 처분을 취소하고 2019년분은 적법하다고 판단했으며, 현재 상고심이 진행되고 있다.
파라다이스의 경우 초기 고정비와 금융비용이 당분간 부담이 되겠지만, 카지노에서 창출되는 현금이 늘고 있어 재무 부담은 감당 가능한 범위라는 평가다. 무료 객실 확대가 드롭액 증가로 이어져 고정비를 메울 수 있는지가 핵심으로 제시됐다.
– 황지원 iM증권 연구원 분석 요지
5 방한 수요와 정책 변수
업황의 바탕이 되는 방한 수요는 증가세를 이어가고 있다. 문화체육관광부가 10월 22일 공개한 자료에서 2026년 1~9월 방한 외래객은 1,711만명으로 21.5% 늘었고, 일본인 방문객은 312만명으로 16.9% 증가했다. iM증권은 파라다이스의 최대 고객군인 일본 VIP가 중일 관계 악화의 반사이익을 누리고 있다고 해석했다.
제주 노선의 회복세도 뚜렷하다. 한국공항공사 집계상 제주공항 국제선 여객은 10월 10일 기준 303만1,529명으로, 2025년 한 해 실적인 302만9,280명을 이미 넘어섰다. iM증권은 제주 국제선 직항 도시가 연말까지 28곳으로 확대될 것으로 내다봤다.
중국 관련 제도도 변수다. 법무부는 2026년 6월 30일 끝날 예정이던 중국 단체관광객 무비자 입국을 12월 31일까지로 연장했다. 단체 무비자 연장과 개별관광객 무비자 도입에 대한 기대는 투자심리를 개선하는 요인으로 거론되며, 개별 무비자가 시행되면 일반 고객 비중이 높은 파라다이스가 혜택을 볼 것이라는 관측이 나온다.
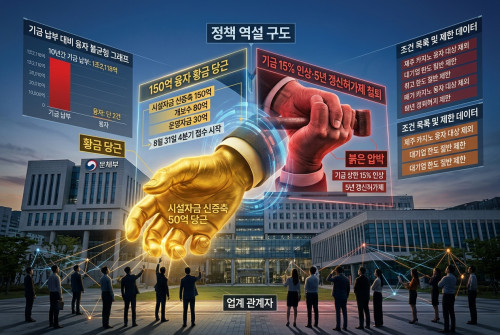
부담 요인으로는 관광진흥개발기금 납부금 개편이 남아 있다. 현행 관광진흥법 제30조는 카지노 총매출액의 10% 범위 안에서 납부금을 징수하도록 하고 있고, 시행령 제30조는 연간 총매출액 10억원 이하 1%, 10억원 초과 100억원 이하 구간 5%, 100억원 초과 구간 10%의 누진 구조를 두고 있다. 문체부는 상한을 15%로 높이는 방안을 추진 중이며, 8월 3일 설명자료를 통해 15%는 새로 설정될 고매출 구간을 넘는 매출에만 적용하고 구체적인 구간과 요율은 시행령 개정 과정에서 업계와 전문가 의견을 수렴해 결정하겠다고 밝혔다.
6 향후 전망 및 시사점
이번 추정치가 보여주는 것은 방문객과 드롭액 증가가 곧바로 이익 증가를 뜻하지 않는다는 점이다. 외국인 전용 3사 모두 드롭액이 늘었지만, 홀드율이 오른 파라다이스와 내린 롯데관광개발, 비용이 앞서 늘어난 GKL의 결과는 서로 달랐다. 분기 단위 홀드율은 변동이 크기 때문에 한 분기의 수치만으로 회사의 체력을 단정하기는 어렵다.
앞으로 확인할 일정은 비교적 분명하다. 롯데관광개발은 전환사채 만기와 담보대출 재조달, 강원랜드는 리노베이션 기간의 방문객 추이와 상고심 결과, 파라다이스는 늘어난 객실과 신규 투자에 따른 고정비 흡수 여부가 관건이다. GKL은 인건비와 콤프 비용의 통제 수준이 이익 회복의 열쇠로 꼽힌다.
업계 전체로는 기금 납부금 개편의 세부 내용이 가장 큰 불확실성이다. 고매출 구간의 기준과 요율이 어떻게 정해지느냐에 따라 회사별 부담이 달라진다. iM증권은 파라다이스 주가가 2027년 예상 주가수익비율 9배 수준으로 하얏트 관련 비용과 기금 상향 우려를 상당 부분 반영하고 있다고 보고, 연내 확정될 추가 부담이 예상보다 작을 경우 반등 여지가 있다고 평가했다.
다만 본문의 수치는 증권사 한 곳의 추정치이며 실제 발표 실적과 다를 수 있다. 각 회사의 공시와 후속 발표를 함께 확인할 필요가 있으며, 카지노 업계의 실적과 제도 변화는 토카데미에서 계속 전할 예정이다.
업황에 긍정적인 요인
- 1~9월 방한 외래객 1,711만명으로 21.5% 증가
- 외국인 전용 3사 드롭액 모두 증가
- 제주공항 국제선 여객, 10월 초에 전년 연간 실적 상회
- 중국 단체관광객 무비자 입국 12월 31일까지 연장
- 롯데관광개발 회원 수 52% 증가, 강원랜드·롯데 영업장 증설 계획
실적에 부담이 되는 요인
- 분기별 홀드율 변동(롯데관광개발 9월 10.8%)
- 인건비·콤프 비용 증가(GKL, 파라다이스)
- 강원랜드 객실 리노베이션에 따른 공급 축소
- 롯데관광개발 연 1,500억원 수준의 금융비용
- 기금 납부금 상한 15% 개편의 구간·요율 미확정
결론: 드롭액보다 홀드율과 비용이 갈라놓은 3분기
iM증권의 10월 23일 추정에 따르면 2026년 3분기 카지노 4사 가운데 영업이익이 늘어나는 곳은 파라다이스뿐이다. 파라다이스는 일본과 기타 국적 VIP를 중심으로 드롭액이 늘고 홀드율까지 오르면서 영업이익이 38% 증가한 544억원으로 추정됐다. 롯데관광개발은 분기 최대 방문객을 기록하고도 홀드율이 내려가 26% 감소가 예상되고, GKL은 매출보다 빠른 비용 증가로 14%, 강원랜드는 객실 공사에 따른 방문객 감소로 12% 줄어들 전망이다. 방한 외래객과 제주 국제선 여객이 늘어나는 등 수요 환경은 우호적이지만, 네 종목의 목표주가는 모두 하향됐다. 하얏트 인수 이후의 고정비, 롯데관광개발의 금융비용과 전환사채 만기, 강원랜드의 리노베이션과 소송, 그리고 상한 15%로 추진되는 관광진흥개발기금 납부금 개편이 남은 변수다. 특히 납부금 개편은 적용 구간과 요율이 아직 정해지지 않아, 시행령 개정 논의 결과에 따라 업계 부담의 크기가 달라질 수 있다.
※ 본 콘텐츠는 증권사 보고서 및 언론 보도를 기반으로 작성되었습니다.
※ 본문의 실적 수치는 추정치이며 실제 발표 실적과 다를 수 있습니다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다.
-
- 첨부파일 : Gemini_Generated_Image_95ztei95ztei95zt.jpg (684.9K) - 다운로드


댓글 포인트 안내